发布时间:2026年10月17日
北京时间10月12日,诺贝尔经济学奖揭晓。
2026年度诺贝尔经济学奖授予美国经济学家罗伯特·霍尔(Robert E. Hall)和迈克尔·伍德福德(Michael Woodford),以表彰他们“为宏观经济稳定政策奠定微观经济学基础”的贡献。
微观是宏观之基,宏观是微观之象。不察微观,无以知宏观之所由;不观宏观,无以见微观之所成。要理解经济为何繁荣、衰退,理解宏观政策能否起作用,必须先理解家庭和企业在面对未来时怎样作出选择。
长江商学院金融学杰出院长讲席教授、学术高级副院长王能与两位新晋诺贝尔经济学奖得主相识多年,有过深入交往——霍尔早在王能教授斯坦福读博时期开始就给予过他学术上的指导;而伍德福德曾是王能教授在哥伦比亚大学商学院的同事兼邻居。
下文是与王能教授的独家对话,他和我们分享了他所认识的两位诺奖得主、跨越半个世纪的研究,以及其对中国经济的启示。
今年的诺贝尔经济学奖授予罗伯特·霍尔(Robert Hall)和迈克尔·伍德福德(Michael Woodford),以表彰他们“为宏观经济稳定政策奠定了微观经济学基础”。您得知消息时的第一反应是什么?觉得意外吗?
王能:霍尔教授拿诺奖,我不惊讶,我一直认为这是迟早的事。他和萨金特(Thomas Sargent,2011年诺贝尔经济学奖得主)都属于宏观经济学大变革中划时代的人物。
霍尔是现代宏观经济学理性预期革命的代表性学者之一。他1978年将理性预期引入消费理论的文章,在我读博时就已经是经典了。如果你读经济学博士,前几周就要学习他的研究。他对宏观经济学的贡献是基石性的。
伍德福德比霍尔年轻十几岁,算是年轻一代人。货币经济学中有不同的学派,他是新凯恩斯派的代表性人物,对于政策端的影响力深远。今天各国央行的前瞻性指引(Forward Guidance)、通胀目标(inflation targeting)都有他的理论贡献。
您和这两位得主都认识,从您的亲身接触看,两位是怎样的学者?
王能:认识霍尔教授是在斯坦福读博士的时候。
当时我是商学院的金融学博士生,跟随达雷尔·达菲(Darrell Duffie)、托马斯·萨金特(Thomas Sargent)和肯尼斯·辛格尔顿(Kenneth Singleton)做研究,对宏观也很有兴趣。
我和霍尔教授的学术交流,始于博士三年级时的一次报告。那次我在经济系的宏观午餐研讨会上讲预防性储蓄,霍尔教授也在场。报告结束后,他问我有没有兴趣用他的研究助理办公室。我当然欣喜地答应了。要知道,当时商学院博士生是两人合用一间办公室。
霍尔教授的办公室在斯坦福的胡佛研究所,就在斯坦福经济系对面。两间研究助理办公室在他办公室的旁边。
此后,这里就成了我的工作据点。有了那间办公室,我和霍尔教授也经常有机会碰面讨论科研。
他是很典型的那种西方绅士,我记得他的背总是挺得特别直。说话声音不是很大,但是他的观点总是很清晰。
他下班回家的时候,我时不时会跟他走一段,穿过校园,路上有十五到二十分钟可以向他请教,时间利用得很充分。
他和他太太苏珊·伍德沃德(Susan Woodward,也是一位经济学家)很喜欢尝试不同的东西,非常喜欢中餐。我做学生的时候,就经常和他们去湾区的中餐馆吃饭。
有一次阿西莫格鲁(Daron Acemoglu,2024年诺贝尔经济学奖得主)来斯坦福做学术报告,他的合作者、时任伯克利政治系教授的詹姆斯·罗宾逊(James A. Robinson,同为2024年诺贝尔经济学奖得主)也来了,霍尔教授带他们去吃晚餐,选了小四川,让我一起去。
当时也没想到,那顿晚餐桌上坐着三位未来的诺奖得主。现在回想起来还蛮有意思的。
他对学生很好。我和我太太读书时去过几次他们家的感恩节晚餐。我们四人经常去一家现在湾区都很出名的清真餐厅,叫清真一條龍(Darda Seafood Restaurant)。芝麻葱油大饼和孜然羊肉是霍尔教授最喜爱的,几乎每次必点。
说起来,霍尔教授和我的导师之一萨金特是伯克利1964届的同学,两人当年都是班上的佼佼者,也是相交几十年的老朋友。萨金特在2011年获得诺奖,今年霍尔也获奖了。同一届出了两位诺奖得主,也是一段佳话。
霍尔对我个人研究有很大影响。我研究消费与财富分布的博士论文,包括早期在AER和JME发表的五篇论文,都是从霍尔1978年那篇经典论文发展而来的。他的开山之作是此后消费研究绕不开的起点。
更重要的是,我从霍尔那里学到了一种做研究的方法:从一个清晰的经济学思想出发,追问它有哪些可以用数据检验的推论,并把答案讲得足够简单,一句话就能说清楚。
他和我说过几次:One paper, one idea(一篇论文,就讲透一个核心观点)。此后我在科研中,也一直努力这样做,虽然未必每次都做得好。
霍尔的一大特点是他的研究面非常宽,对现实问题有着极大的好奇,研究风格大开大合,思维敏捷。他是一位“应用经济学家”,是很“入世”的一位学者。从1977年到2013年,他一直担任美国国家经济研究局(NBER)经济波动与增长研究项目的主任。
他也担任了经济周期测定委员会主席长达46年,这个委员会负责认定美国经济周期的峰谷,也就是衰退何时开始、何时结束,其政策影响力可见一斑。
伍德福德和我曾是哥伦比亚大学的同事。他在经济系,我在金融系。
我们很巧住在同一栋教授公寓里,就在110街和百老汇的东南角。他也是典型的美国绅士。我们常在哥大宏观研讨会见面,时不时讨论一些宏观问题。他本科毕业后先读了耶鲁法学院,之后才转向经济学。
霍尔研究的是消费、劳动市场和经济周期,而伍德福德研究的则是货币政策,两人的研究方向不尽相同,为什么诺奖委员会把他们放在一起?“为宏观经济稳定政策奠定了微观经济学基础”应当怎么理解?
王能:两人都是伟大的宏观经济学家,尽管具体研究的方向和问题不同,但可谓殊途同归。
简而言之就是:理解经济运行和政策效果,必须先理解家庭和企业怎样做决定。个体决策都会往前看,他们会根据对未来的判断调整今天的行为,所以预期很重要。
上世纪70年代,宏观经济学经历过一场危机。当时各国政府依赖的模型,是从过去数据里总结出来的统计规律。比如,通胀高一点,失业率似乎就会低一点。可后来,高通胀和高失业同时出现,这些规律就失灵了。
凯恩斯之后宏观经济学最具影响力的人物米尔顿·弗里德曼(Milton Friedman,1976年诺奖得主),以及埃德蒙·费尔普斯(Edmund Phelps,2006年诺奖得主),早在上世纪60年代末就提到了这一点。
这次危机得到的教训是:这些规律并不是自然法则,而是家庭和企业选择的结果。一旦人们预期政策会变,行为就会变,旧的规律也随之失效。这正是卢卡斯1976年对当时凯恩斯主义宏观计量模型提出的批判,也就是著名的“卢卡斯批判”。
于是,经济学家不得不从头重建宏观经济学,从人们实际如何做决策出发。在理性预期革命兴起的年代,学界逐渐形成了两大阵营:“淡水学派”和“咸水学派”。这两个称呼,正是霍尔在1976年提出的。
“淡水学派”主要集中在芝加哥、明尼苏达、罗切斯特等五大湖附近的大学,更强调宏观经济学的微观基础:家庭和企业如何在不确定的环境中,考虑未来、作出决策。“咸水学派”则以麻省理工学院等沿海高校为代表,更多保留了凯恩斯主义的思想。
从理性预期革命初期到今天,两派的区别虽然仍然存在,但已经远没有过去那么大了。在方法上,我觉得学界基本接受了淡水学派强调的微观基础:用动态优化、动态博弈等方法刻画家庭和企业的决策;在具体经济问题和政策研究上,大家也逐渐认识到,咸水学派的一些观点仍然有重要价值。
所以,这次诺奖表彰两位学者“为宏观经济稳定政策奠定了微观经济学基础”,颇有打通两个阵营的意味。
可以简要概括这两位学者的代表观点吗?
王能:两人的研究可以说是互补的关系。
霍尔提供了理论和证据。
他1978年那篇著名论文建立在弗里德曼的“永久收入假说”之上:人们按对未来的长期收入而非当年收入来安排消费。如果家庭这样为未来做规划,那么消费应当只对关于未来的新信息作出反应,而不会对早已预见到的变化作出反应。
这个思路与金融学一脉相通。在有效市场里,股价的变化难以预测,因为能预见的信息早已反映在价格里,这正是法玛(Eugene Fama,2013年诺奖得主)有效市场理论的核心。霍尔把同样的逻辑用到了消费上:在理论上,消费的变化也和股价一样难以预测。
这让“前瞻性行为”成为可以用数据检验的命题。
霍尔的影响也远不止于消费:早在1967年还是学生时,他就与戴尔·乔根森(Dale Jorgenson)合作,研究税收如何通过资本成本影响企业投资,这一框架至今仍是评估税收政策的标准工具;此后几十年,他也深刻影响了我们对失业和工资的理解。
伍德福德则搭建了政策研究的理论框架。
他2003年出版的《利息与价格》(Interest and Prices),系统阐述了新凯恩斯主义货币政策框架:家庭和企业着眼未来作出决策,而价格调整相对缓慢。
这一框架成为许多央行分析经济与制定政策的重要基础,也为通胀目标制提供了系统的理论支持。
其核心思想说起来很简单:央行今天做什么,不如人们相信它明天会做什么重要。这一思想改变了央行与市场沟通的方式。
两人的共同主线就是预期。霍尔揭示了预期如何驱动行为;伍德福德则说明,一旦认真对待预期,政策应当如何制定。
为何今年会颁给这两位学者,诺奖委员会有怎样的逻辑?
王能:纵观诺奖对宏观经济学的表彰,可以看到一条清晰的主线:那就是“理性预期革命”。
故事要从凯恩斯说起。凯恩斯的消费函数假设,人们花多少钱主要取决于眼前的收入:收入多一块,消费就按固定比例多一点。但消费者并不像凯恩斯以为的那么简单,他们不只看眼前的收入。
此后,弗里德曼提出了“永久收入假说”,莫迪利亚尼提出了“生命周期理论”,指出:家庭会为未来做规划,按长期收入来安排今天的消费。
由卢卡斯引领的“理性预期革命”则将这一思想发扬光大,推广到整个宏观经济学,形成了以微观个体最优决策为基础的现代宏观模型。
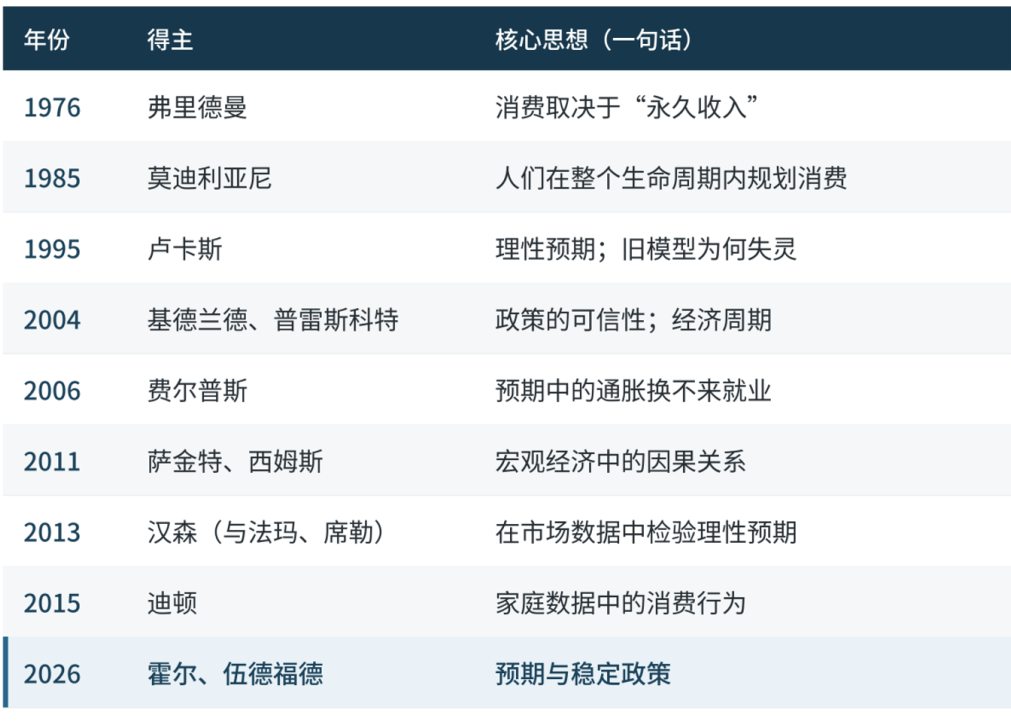
“理性预期革命”主线(广义上,即向前看、会优化的经济主体)串联起的诺奖得主及其研究
今年两位得主的研究,与这条主线可谓一脉相承。
这条主线的精髓就是:人是向前看的,有前瞻性;政策的有效性,取决于人们的预期,因为预期会直接影响到决策。
今天中国正面临大力发展消费这一重要命题。霍尔的研究对中国提振居民消费有什么启示?发钱、降息、消费券,哪些政策真正有效?
王能:霍尔的研究,是弗里德曼永久收入理论基础上的一个重要推进,其核心思想是:
▨ 人们今天的消费不仅和今天的收入相关,也和对未来收入的预期紧密相关;
▨ 一个理性的家庭,不是按这个月到手的工资来花钱,而是按它对未来长期收入的预期、以及对这种预期有多大把握来花钱。
如果人们相信未来会升职加薪,他们的消费就会改变;如果只是收到一次性奖金,大多会被存起来。
模型的细节就不多赘述,2013年诺奖得主拉尔斯·汉森(Lars Peter Hansen)的奠基性工作,以及他与我的另一位导师肯尼斯·辛格尔顿(Kenneth Singleton)合作的实证研究,与霍尔1978年的文章一脉相承。在霍尔工作的基础上,后续研究进一步考察了收入风险和借贷约束如何影响消费。
回到中国。从霍尔的角度看,中国的消费问题在很大程度上是预期问题。
收入在增长,但担忧也在增加。家庭要为子女教育、医疗支出和养老储蓄。占家庭财富大头的住房,已经连续几年贬值。当未来变得更不确定时,人们会多存钱作为“保险”。
AI带来的就业不确定性,也会加重这种担忧。如果AI给自己的工作带来更多的是挑战,而不是生产力的提升,那人们就会更加谨慎:如果被裁了怎么办?作为一个对家庭负责的人,自然会多存一些钱,为未来留出余地。
但问题来了:如果大家都增加储蓄、减少消费,需求从哪里来?需求不足,企业也会受影响。
这就联系到凯恩斯所说的“节俭悖论”:对每个家庭来说合理的选择,放在整个经济中,却可能进一步压低需求和收入。
对政策的启示,简单说有三点。
第一,一次性的措施,往往只有一次性的效果。
消费券和发钱能短期内托底、拉动消费,也许对真正手头拮据的家庭有一些帮助。但它们难以改变人们对未来的看法,效果难以持久。
汽车和家电的“以旧换新”补贴就是一个现成的例子。补贴期间销量确实上去了,但其中很多是把未来的购买提前了。
不过,这也不能一概而论。迪顿(Angus Deaton,2015年诺贝尔经济学奖得主)等学者的研究揭示了,当家庭手头现金很少,也难以借到钱,即便想为未来作打算,也无法平滑地安排眼前的开支。
对这些家庭,直接转移支付就可能有效带动消费。这与霍尔的基本思路是一脉相承的。只是面临的约束不同,反应也就不同。
第二,单靠降息,对提振消费作用有限。
霍尔本人的研究就发现,家庭消费对利率的反应相当有限。对持有较多存款的家庭来说,降息还意味着利息收入减少,可能抵消一部分刺激作用。
第三,回报可能最大的,是那些能长期降低家庭风险、增强家庭对未来收入信心的政策。
比如:更多的就业机会、更好的养老保障、能覆盖大病的医疗保险、让外来务工人员更便利地享有公共服务。
这些政策改变的是人们对整个人生的预期。花在这里的钱,可能比消费券更能长久地撬动消费,因为它让家庭不必再为最坏的情况存钱。
综上,判断一项政策能带动多少消费,既要看它能否缓解家庭眼前的资金约束,也要看它如何改变人们对未来收入和风险的判断。
要持续提振消费,关键是让家庭对长期收入更有信心,更有能力抵御未来的不确定性。
伍德福德关于货币政策的理论,同样有启发意义。为什么央行对未来的承诺,有时比今天的利率调整更重要?为什么降息、增加流动性,有时却带不动消费和投资?
王能:企业决定要不要建工厂,家庭决定要不要买房,看的不只是今天的利率,而是未来五年、十年的预期利率。今天的利率只是其中之一。
这正是伍德福德的核心观点。
如果人们预期降息很快会被收回,那么降息几乎没有作用。幅度小一些的降息,加上一个可信的、利率将在较长时间内维持低位的信号,效果反而可能大得多。
关键在于整条预期路径,而这条路径取决于央行说了什么,以及人们信不信。
这也解释了为什么降息有时会失灵。主要有三个原因。
▨ 第一,人们不相信降息会持续。这样它几乎影响不了长期决策。
▨ 第二,真正影响支出的,是扣除通胀后的实际利率。如果降息的同时,通胀预期下降得更多,实际融资成本未必降低。
▨ 第三,低利率解决不了信心不足。如果企业不相信需求会恢复,便宜的信贷也不会让它们去投资。流动性会滞留在银行体系里,而不是流入实体经济。
反过来看,伍德福德的理论也说明了政策能做什么。只要央行可信,它对未来的表态本身就能引导预期,让经济朝正确的方向调整。
今年的能源涨价就是一个例子:只要通胀预期被锚定住,一次性的能源冲击就不容易演变成持续的通胀。
诺奖委员会也特别提到,正是这套框架,帮助各国央行比上世纪70年代石油危机时更好地应对了近年的供给冲击。
今年这个话题在美国也引发了讨论。
新任美联储主席凯文·沃什(Kevin Warsh)认为,正常时期前瞻性指引的作用应当有限;曾任明尼阿波利斯联储行长的纳拉亚纳·科切拉科塔(Narayana Kocherlakota)则认为,今年的诺奖恰恰说明了前瞻性指引的重要性。
在我看来,两种观点各有道理。
伍德福德的论证在利率接近零、降息空间有限的非常时期最有力;而承诺只有在被相信时才有效。
所以,对政策端来说,启示不是“多说话”,而是“说清楚、可预期”。人们应当能理解央行的目标是什么,以及在情况变化时它会如何应对。一个清晰、可信的通胀目标,能够锚定预期,避免物价走弱时实际利率被动上升。
货币政策和财政政策也需要朝同一个方向发力。人们形成预期,看的是整套政策组合,而不是单个工具。
今年两位得主的理论都与“预期”相关,我们也常说要“改善预期”,无论是居民消费还是企业投资信心。预期究竟从何而来?政策能在多大程度上改变它?
王能:预期不是情绪,而是人们基于自己的所见所闻,对未来作出的最佳判断。所以,预期很难靠表态来改变;经历变了,预期才会变。
政策可以塑造预期,最重要的方式是保持一致性。每当一个既定目标被行动兑现,下一个目标就更可信一分。每当一项政策无缘无故地反复,人们就学会了对下一次表态打折扣。信誉建立得慢,失去得快。
伍德福德后来的研究也认识到,现实中的人并不是完美的预测者。他们只能看到有限的未来,调整也比较慢。这让可信度变得更重要。
当人们无法自己把一切都想清楚时,一个简单、稳定、易于理解的政策,就是他们规划未来的可靠依据。
改善预期最重要的是什么?
王能:改善预期、改善信心,最终还是要有基本面的支撑。
人们需要看到真实的机会:工作有没有保障,未来收入能不能增加,孩子毕业以后能不能找到工作。这些事情有了着落,对未来的信心才有基础。
所以,企业家精神很重要。
去年的诺贝尔经济学奖授予了乔尔·莫基尔、菲利普·阿吉翁和彼得·豪伊特,表彰他们对创新驱动型经济增长的解释。
阿吉翁和豪伊特的理论建立在熊彼特“创造性破坏”的思想之上:新企业、新技术不断取代旧的,经济才能持续增长,而推动这一过程的,正是企业家。要解决信心问题,就需要让大家看到优质的就业机会;而创造这些机会的重要源泉,就是企业家。
企业能够盈利、提高生产力,才有能力持续投资、创造岗位,让更多人获得收入增长的机会。家庭对未来更有把握,才更愿意消费;有了需求,企业也才有动力继续发展。
我们讲预期,说到底还是要回归基本面。要让企业有活力,让人们看到就业和收入的前景,信心才能真正建立起来。
要让企业发挥这样的作用,政策环境需要提供什么?
王能:很重要的一点,就是稳定性和可预测性。
这一点和我自己的研究也紧密相关。很多投资是难以逆转的,工厂一旦建成,钱就很难收回。在未来不确定时,等待本身就有价值。
在金融学里,我们称之为“等待的价值”:等待相当于保留了一个未来投资的实物期权。
而且,企业投资看的是未来的回报,这个回报既要考虑时间价值,也要补偿相应的风险溢价。
因此,不必要的政策不确定性,以及政策前后不一致(经济学上有时被叫做“时间不一致性”)本身就会给经济发展带来成本。它可能会让企业恰恰在经济最需要投资的时候推迟投资,回避那些回收期长的项目。这也是基德兰德和普雷斯科特2004年获得诺奖的两大主要贡献之一。
企业要做长期投资,需要对长期回报有合理的预期,需要知道自己是在什么样的规则下经营,也需要相信这些规则不会轻易改变。
资本市场同样不喜欢意外,喜欢可预测性。即使企业愿意投资,提供资金的人也会考虑:未来的风险有多大?我要得到多少回报,才愿意承担这些风险?
不必要的政策不确定性越大,投资者要求的风险补偿就可能越高,企业获得资金的成本也就可能越高。
所以,稳定的规则、可预期的监管和有保障的产权,既影响企业愿不愿意投资,也影响资本愿不愿意支持企业。
而且,资本的供给端和需求端是相互促进的:企业愿意投资,资本才愿意进来;资本愿意进来,企业投资的底气也更足。
单靠一次降息,作用是有限的;但如果不必要的长期不确定性减少了,企业就更有信心去提高生产力、创造就业,资本也更有条件支持长期投资。这样就进入了良性循环。
人们对未来的信心,最终要靠这些实实在在的机会来支撑。
关于长江商学院
长江商学院成立于2002年11月21日,是教育部批准设立的拥有独立法人资格的非营利性中外合作办学机构,是国务院学位委员会批准的“工商管理硕士授予单位”(含EMBA和MBA),为国际管理教育协会(AACSB) 和欧洲管理发展基金会(EFMD)成员,并获得AACSB和EQUIS认证。学院总部位于北京,现设有工商管理硕士项目(MBA);高级工商管理硕士项目(EMBA);企业家学者项目;高层管理教育项目(EE)及全球独角兽项目。